Domain jbli.de kaufen?
Wir ziehen mit dem Projekt
jbli.de um.
Sind Sie am Kauf der Domain
jbli.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbli.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Kenwood Electronics KMC-45D Zwei-Wege-Radio-Zubehör Lautsprecher/MikrofonAuf einen BlickProduktfarbeSchwarzKompatible ProdukteNX-220/320, NX-420, TK-2170/3170, TK-2302P/3302P, TK-2312P/3312P, TK-2402VK/3402UK, TK-3173ÜbertragungstechnikKabelgebundenGeräteschnittstelle2.5 mm (2/32")Alle technischen Daten anzeigen (4 Angaben)LeistungenProduktfarbeSchwarzKompatible ProdukteNX-220/320, NX-420, TK-2170/3170, TK-2302P/3302P, TK-2312P/3312P, TK-2402VK/3402UK, TK-3173Anschlüsse und SchnittstellenÜbertragungstechnikKabelgebundenGeräteschnittstelle2.5 mm (2/32")Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.86,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
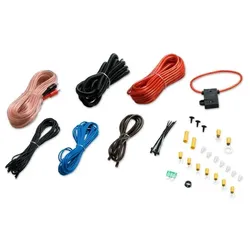
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Kenwood Electronics KMC-45D Zwei-Wege-Radio-Zubehör Lautsprecher/MikrofonAuf einen BlickProduktfarbeSchwarzKompatible ProdukteNX-220/320, NX-420, TK-2170/3170, TK-2302P/3302P, TK-2312P/3312P, TK-2402VK/3402UK, TK-3173ÜbertragungstechnikKabelgebundenGeräteschnittstelle2.5 mm (2/32")Alle technischen Daten anzeigen (4 Angaben)LeistungenProduktfarbeSchwarzKompatible ProdukteNX-220/320, NX-420, TK-2170/3170, TK-2302P/3302P, TK-2312P/3312P, TK-2402VK/3402UK, TK-3173Anschlüsse und SchnittstellenÜbertragungstechnikKabelgebundenGeräteschnittstelle2.5 mm (2/32")Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.86,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
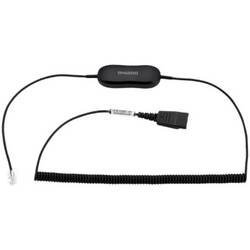
Jabra 88011-102 Kopfhörer-/Headset-Zubehör KabelDas Jabra Kabel GN1218 bietet Ihren Kunden weiteren Benutzerkomfort. Mit dem Kabel sind verschiedene Mikrofoneinstellungen möglich, die es erlauben, eine Verstärkung des Mikrofons zur besseren Klangübertragung zum anderen Teilnehmer zu gewährleisten. Das Jabra GN1218 AC (2 m) ist ideal für anrufzentrierte Benutzer, deren Kundenkommunikation über das Jabra Headset Biz 1500, 2300 oder 2400 II (kompatibel mit Cisco IP-Telefonen der Serie 78xx/88xx und die meisten Standard-Tischapparate mit Stellung A oder B) abläuft. Verbinden Sie einfach das Jabra GN1218 mit dem Jabra Headset über die Schnelltrennkupplung und stellen Sie die Mikrofonlautstärke individuell ein.45,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
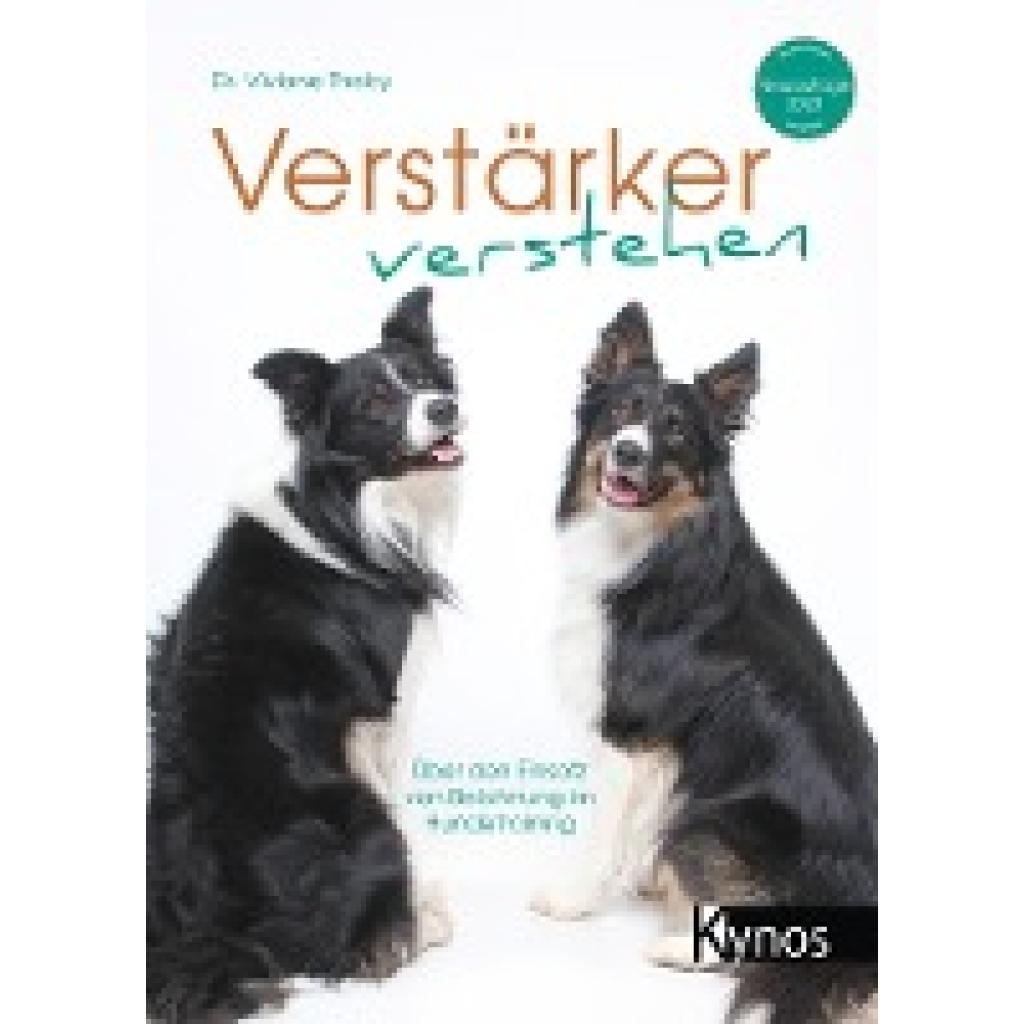
Theby, Viviane: Verstärker verstehenVerstärker verstehen , Belohnen ist weit mehr als nur gelegentlich Leckerchen geben: Im richtigen Belohnen steckt ein riesiges Potenzial, um das Training von Hunden effektiver zu gestalten und gewünschte Verhaltensweisen felsenfest zu verankern. Die erfolgreiche Tiertrainerin Dr. Viviane Theby erklärt auf solider wissenschaftlicher Grundlage aktueller Lerntheorie, warum richtige Belohnungen so machtvolle Verstärker von Verhalten sind, worin der Unterschied zwischen primären und sekundären Verstärkern besteht, warum das exakte Timing entscheidend ist und was es mit Belohnungskriterien und Belohnungsraten auf sich hat. Damit Sie die Verstärker nicht nur verstehen, sondern auch anwenden können, bietet das Buch zahlreiche Praxisübungen zur Verfeinerung Ihrer eigenen Technik. Denn: Training ist ein Handwerk, das man lernen kann. Hier steht, wie es geht. , Wasserpumpen > Motorkühlung , Auflage: 2023, Erscheinungsjahr: 20230125, Produktform: Kartoniert, Titel der Reihe: Das besondere Hundebuch##, Autoren: Theby, Dr. med. vet. Viviane, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 2023, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbig, Themenüberschrift: PETS / Dogs / Training & Showing, Keyword: Belohnung; Belohnungsrate; Bestärker; Clicker; Clickertraining; Futterbelohnung; Hundetrainer; Hundetraining; Leckerchen; Leckerli; Lernen durch Belohnung; Operante Konditionierung; Timing im Hundetraining; Trainingstechnik Hund; Verstärker; positive Bestärkung, Fachschema: Hund / Aufzucht, Erziehung, Pflege~Hund / Sport, Spiel, Warengruppe: HC/Tiere/Jagen/Angeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 17, Gewicht: 521, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.